







Կենտրոնական բանկի նոյեմբերի 3-ի հայտարարությունը փաստում է տնտեսական ակտիվության դանդաղման մասին [1]։ Այս խնդրին tvyal.com-ն անդրադարձել էր դեռևս մեկուկես ամիս առաջ՝ Կենտրոնական բանկի կողմից վերաֆինանսավորման հիմնական տոկոսադրույքի բարձրացումից օրեր անց և նախքան օգոստոս ու սեպտեմբեր ամիսների տրանսֆերտների վիճակագրության հրապարակումը։ Նշենք, որ Հայաստանի տնտեսությունն աճել է համաշխարհային միջին ցուցանիշից շուրջ երկու անգամ ավելի արագ՝ պայմանավորված արտաքին աշխարհաքաղաքական գործընթացների արդյունքում ձևավորված կապիտալի ներհոսքով։ Փողի այս շրջապտույտի ցանկացած ուղղությամբ փոփոխությունը տնտեսական աճի համար ձևավորում է առաջնային ռիսկ։
Հայաստանի տնտեսության աճի իրական արագությունը
2026 թվականի առաջին ինն ամիսներին տնտեսական ակտիվությունն աճել է 6.9%-ով [2]։ Արժույթի միջազգային հիմնադրամի գնահատականներով՝ ընթացիկ տարում համաշխարհային տնտեսության աճը կկազմի 3.1% [3]։ Հայաստանի տնտեսական աճի երկարաժամկետ միջին ցուցանիշը կազմում է 5-5.5%։ Նման աճ հնարավոր է երկարաժամկետ հատվածում ապահովել բացառապես ներքին ներուժի հաշվին՝ առանց գերտաքացման ռիսկերի ձևավորման։ Հենց այս ցուցանիշն է միջազգային կազմակերպությունների և ՀՀ Կենտրոնական բանկի կողմից դիտարկվում որպես կանխատեսվող տնտեսական աճի ուղենիշ [4]։ Ավելի բարձր միջնաժամկետ տնտեսական աճը մեծամասամբ պայմանավորված է համաշխարհային աշխարհաքաղաքական և տնտեսական փոփոխություններով, որոնք դուրս են Հայաստանի վերահսկողությունից։ Նմանատիպ ֆինանսական հոսանքները մնայուն չեն. դրանք կարող են և՛ հանկարծակիորեն խթանել տնտեսական աճը, և՛ կտրուկ արտահոսել՝ առաջացնելով տնտեսական անկման ռիսկեր։ Սա, այսպես ասած, ապոկալիպտիկ սցենարն է։
Հարկ է նկատել, որ վերջին շրջանում Հայաստանի տնտեսական աճը կրում է առավելապես սպեկուլյատիվ բնույթ և նպաստել է հիմնականում ֆինանսական համակարգի և անշարժ գույքի գների աճին։ Այն ոչ այնքան մեծ ազդեցություն է թողել իրական տնտեսության վրա։ Այս հանգամանքով են նաև հիմնավորվում ԿԲ վերաֆինանսավորման տոկոսադրույքի վերջին երկու բարձրացումները, ինչպես նաև տնտեսության գերտաքացման վերաբերյալ հայտարարությունները։ Գրանցված աճն էականորեն գերազանցում է տնտեսության փաստացի ներուժը. տնտեսությունն աճել է համաշխարհային միջին տեմպը գրեթե կրկնակի գերազանցող արագությամբ։ Այդուհանդերձ, աճի տեմպերն արդեն իսկ դանդաղում են. երկրորդ եռամսյակում ՀՆԱ-ն աճել է 6.7%-ով, իսկ տնտեսական ակտիվությունն առաջին կիսամյակի 7.9%-ի դիմաց սեպտեմբերին կազմել է ընդամենը 5% [2]։ Ներկայիս պայմաններում առաջնահերթությունը ոչ թե բարձր տնտեսական աճի պահպանումն է, այլ արտաքին հոսքերի շնորհիվ վերելք գրանցած տնտեսության սահուն վայրեջքի ապահովումը։
Այսպիսի իրադարձություններ Հայաստանի տնտեսական պատմության մեջ նախկինում ևս գրանցվել են։ Տվյալ օրինաչափությունը կրում է պարբերական բնույթ։ Վերջին չորս տարիներին արտաքին գործոններով պայմանավորված դրական շոկերը՝ 2022 թվականի ռուսական կապիտալի ներհոսքը, 2023 և 2024 թվականներին գրանցված ոսկու վերարտահանումը, 2025 թվականի իրանական ֆինանսական հոսքերը, ինչպես նաև այս տարվա երրորդ եռամսյակում նկատված ռուսական կապիտալի երկրորդ ներհոսքը արտացոլվել են տնտեսական աճի ցուցանիշներում՝ զուգահեռաբար հանգեցնելով վարձակալության գների բարձրացմանը և ՀՀ դրամի արժևորմանը։ Այս խնդրին պարբերաբար անդրադարձել ենք նախորդ վերլուծություններում։ Յուրաքանչյուր ալիք բարձրացրել է մակրոտնտեսական ցուցանիշները, մասնավորապես՝ ՀՆԱ-ի աճը։ Ընդ որում, այդ աճերն հիմնականում պայմանավորված են եղել արտաքին գործոններով և չեն ստեղծվել Հայաստանի տնտեսության ներքին կարողությունների հաշվին։
Կարդացեք նաև

Փողի փոխանցումների քամին
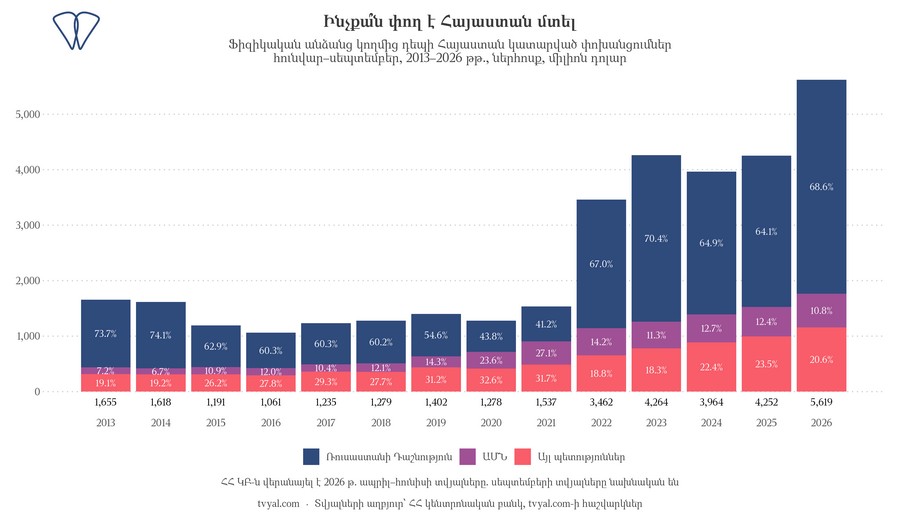
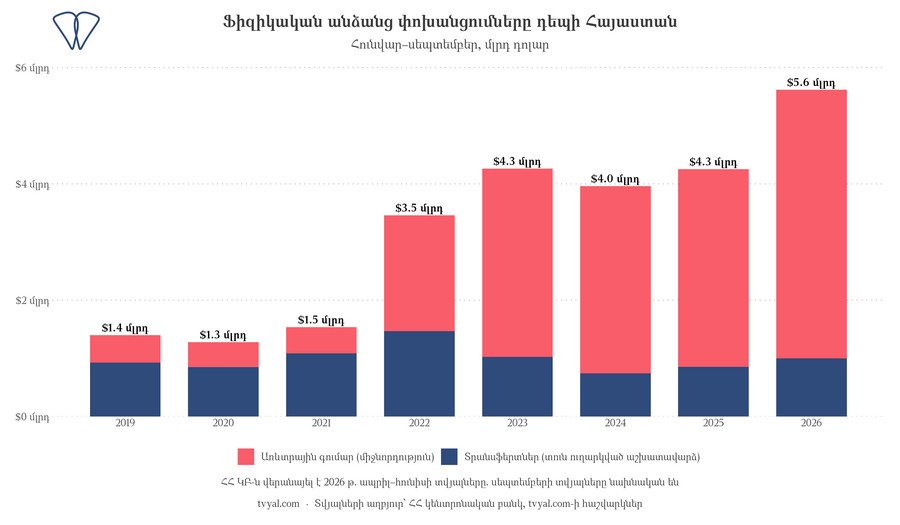
Կենտրոնական բանկը ամիսը մեկ հրապարակում է ֆիզիկական անձանց կողմից բանկային համակարգի միջոցով իրականացված ներհոսող և արտահոսող տրանսֆերտների վիճակագրությունը՝ ըստ երկրների։ 2026 թվականի առաջին ինն ամիսներին բանկային համակարգի միջոցով որպես միջսահմանային փոխանցումներ ֆիզիկական անձանց կողմից Հայաստան է ներհոսել ընդհանուր առմամբ 5.6 մլրդ դոլար։ Նշված ծավալից միայն 1.0 մլրդ դոլարն է դասակարգվում որպես դասական տրանսֆերտ (աշխատանքային միգրանտների կողմից ուղարկվող դրամական միջոցներ)։ Մնացյալ 4.6 մլրդ դոլարը կրել է առևտրային բնույթ՝ ներառելով ապրանքների և ծառայությունների դիմաց վճարումները, ինչպես նաև անձնական հաշիվներով իրականացված կապիտալի տեղաշարժը։ Այս առևտրային բաղադրիչը 2019 թվականի նույն ժամանակահատվածի համեմատ (0.5 մլրդ դոլար) աճել է գրեթե տասն անգամ։ Այս առևտրային ներհոսքի 73%-ը բաժին է ընկնում Ռուսաստանի Դաշնությանը։ Ակնկալվում է, որ տարեվերջին ֆիզիկական անձանց առևտրային փոխանցումները կհասնեն 6.5 մլրդ դոլարի՝ կազմելով Հայաստանի ՀՆԱ-ի մոտ 20%-ը։ Ընդ որում, վկայակոչված ցուցանիշն արտացոլում է բացառապես ՀՀ բանկային համակարգով ֆիզիկական անձանց կողմից իրականացված առևտրային փոխանցումները։
Վերջին տասներկու ամիսների կտրվածքով ներհոսքը կազմել է ռեկորդային 7.35 մլրդ դոլար։ Նախորդ առավելագույն ցուցանիշը գրանցվել էր 2023 թվականի մայիսին՝ կազմելով 6.4 մլրդ դոլար։ Այնուհետև տասներեք ամսվա ընթացքում այն նվազել էր 17%-ով՝ 2024 թվականի հունիսին հասնելով 5.3 մլրդ դոլարի։ Ներկայիս մակարդակը 15%-ով գերազանցում է նախորդ գագաթնակետը։
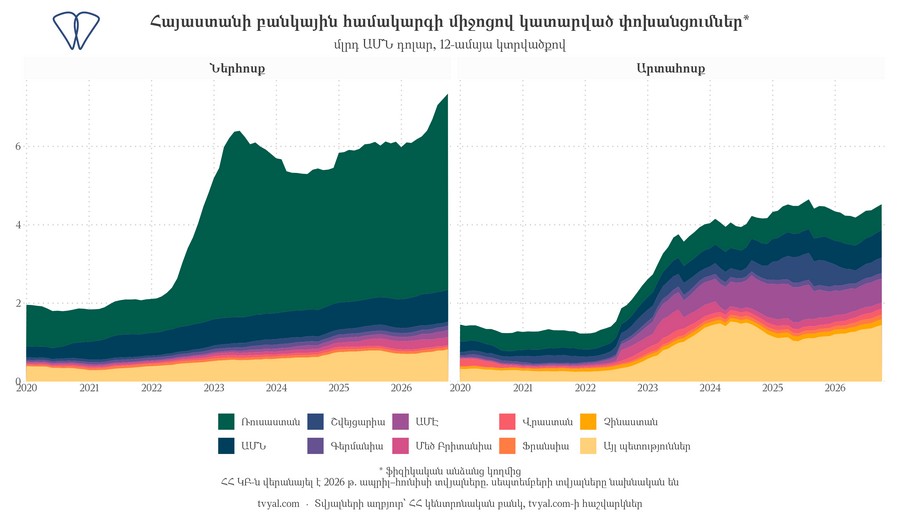
Դիտարկված թռիչքաձև աճը կրում է առևտրային բնույթ, իսկ առևտրային հոսքերի պահպանումը պայմանավորված է ֆինանսական համակարգի նկատմամբ վստահությամբ և գործող միջանցքի հասանելիությամբ։
2025 թվականի նույն ժամանակահատվածի համեմատ՝ ներհոսքն աճել է 62%-ով հունիսին և 70%-ով հուլիսին՝ հասնելով պատմական առավելագույնին՝ 0.91 մլրդ դոլարի։ Այդ ցուցանիշին հաջորդել են օգոստոսի 0.60 մլրդ դոլար (նախորդ տարվա համեմատ աճը՝ 32%) և սեպտեմբերի 0.65 մլրդ դոլար (աճը՝ 28%) ծավալներով ներհոսքերը։ Միայն Ռուսաստանից հուլիսին փոխանցվել է 0.69 մլրդ դոլար, օգոստոսին՝ 0.41 մլրդ դոլար, իսկ սեպտեմբերին՝ 0.43 մլրդ դոլար։
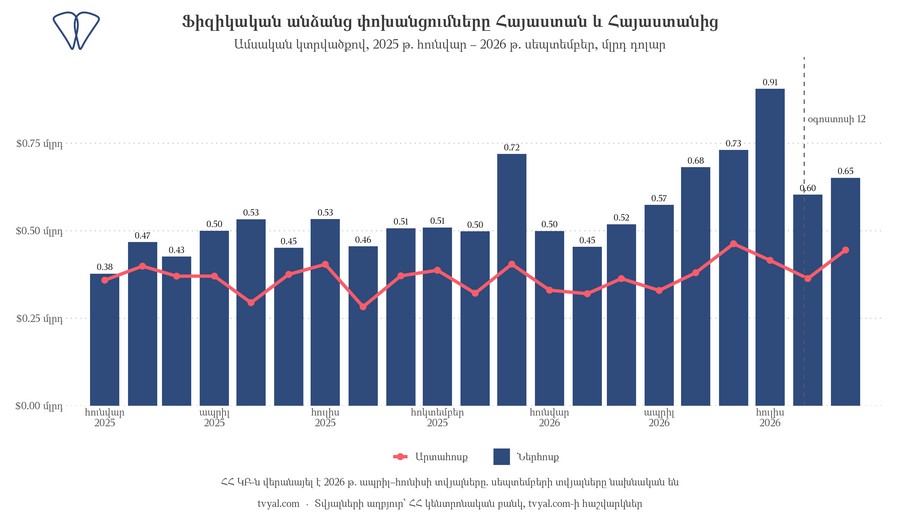
Գծապատկերում ուղղահայաց գիծը ցույց է տալիս օգոստոսի 12-ը։ Օգոստոսի 12-ից ՀՀ կենտրոնական բանկը պարտավորեցրել է առևտրային բանկերին ստուգել գործարքի կողմերին, վճարման աշխարհագրությունը և ապրանքի ծագումը՝ միջազգային պատժամիջոցների շրջանցման ռիսկերը բացահայտելու նպատակով։ Նման ռիսկերի առկայության դեպքում վճարումները ենթակա են կասեցման նախքան դրանց կատարումը։ Նշված կարգավորումներում որևէ կոնկրետ երկիր մատնանշված չէ [5]։ Դժվար է միանշանակ պնդել, որ երկու ամսվա անկումը բացառապես այս կարգավորումների հետևանք է։ Հարկ է հաշվի առնել, որ օգոստոսն աչքի է ընկնում սեզոնային պասիվությամբ, իսկ սեպտեմբերի ցուցանիշները դեռևս նախնական են։
Նպատակահարմար է դիտարկել նաև արտահոսող ֆինանսական միջոցների դինամիկան։ Առևտրային տրանսֆերտների հիմնական մասը Հայաստանում չի մնում։ 2023-2025 թվականների հունվար-սեպտեմբեր ամիսներին նկատված առևտրային ներհոսքի շուրջ 85%-ը կրկին արտահոսել է՝ ուղղվելով ԱՄՆ, ԱՄԷ, Շվեյցարիա և այլ երկրներ, ինչը ցույց է տալիս դրանց տարանցիկ բնույթը։ Սակայն 2026 թվականին տարանցիկ հոսքերի ծավալը կրճատվել է. արտահոսել է ներհոսքի միայն 65%-ը, իսկ հունվար-սեպտեմբեր ժամանակահատվածում Հայաստանում մնացել է 1.60 մլրդ դոլար՝ նախորդ երեք տարիներին արձանագրված միջինը 0.5 մլրդ դոլարի դիմաց։
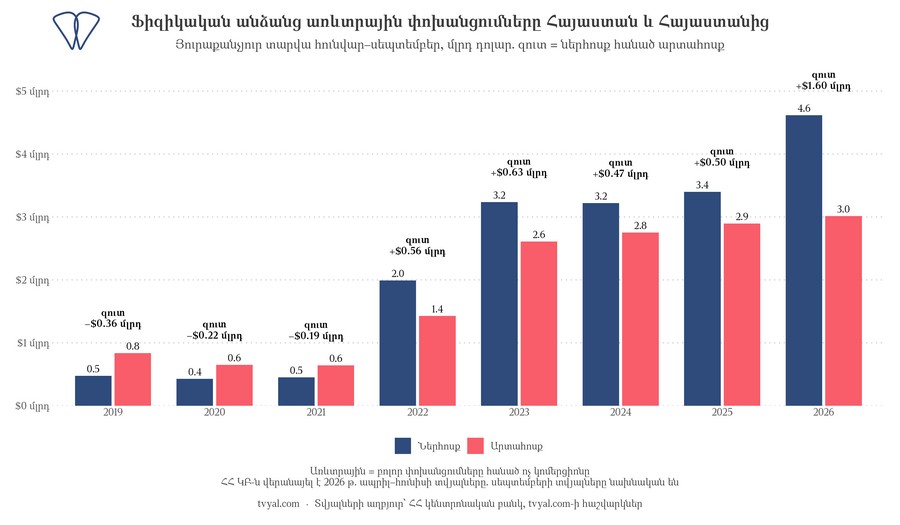
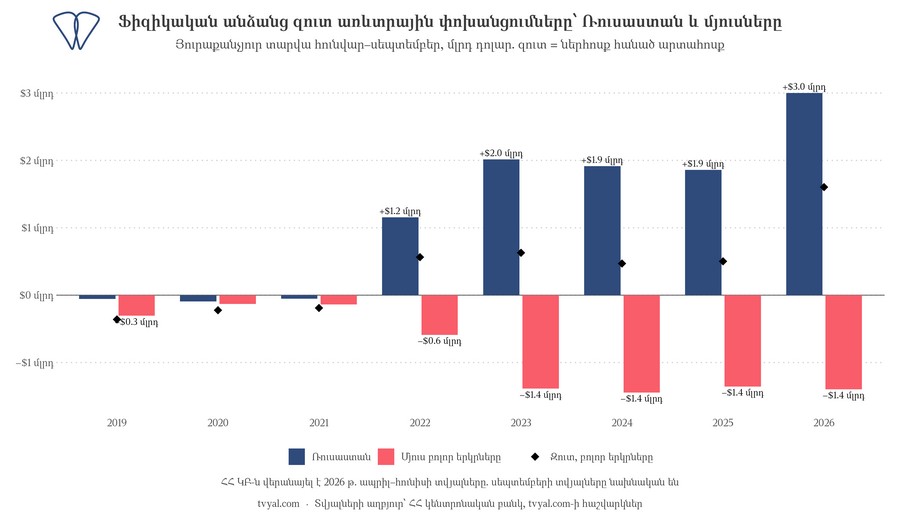
Նշված պատկերը մեծամասամբ պայմանավորված է Ռուսաստանից եկող հոսքերով։ Հանելով հակառակ ուղղությամբ իրականացված արտահոսքը՝ Ռուսաստանից զուտ ներհոսքն ընթացիկ տարում կազմել է 3.0 մլրդ դոլար։ Միևնույն ժամանակ, ինչպես և 2023 թվականից ի վեր ամեն տարի, մնացած բոլոր երկրների ուղղությամբ միասին ձևավորվել է շուրջ 1.4 մլրդ դոլարի զուտ արտահոսք։ Փաստացիորեն, Ռուսաստանից ստացված հավելյալ միջոցները ֆիզիկական անձանց տրանսֆերտների տեսքով չեն արտահոսել երկրից. դրանք մնացել են Հայաստանում։
Մեկ ճշգրտում. Կենտրոնական բանկի կողմից ապրիլ-հունիս ամիսների ցուցանիշների վերանայման արդյունքում հունվար-հուլիս ժամանակահատվածի ընդհանուր ծավալը ներկայումս կազմում է 4.36 մլրդ դոլար՝ հոկտեմբերի 30-ին հրապարակված 4.47 մլրդ դոլարի փոխարեն*։
Առկա են բոլոր նախապայմանները կանխատեսելու, որ կապիտալի ներհոսքը սկսել է նվազել։ Ներկայիս ցուցանիշներն արդեն իսկ հատել են գագաթնակետը։ Այս գնահատականը հիմնված է ոչ միայն վիճակագրական տվյալների, այլև այն իրողության վրա, որ սեպտեմբերի 20-ին կայացած ՌԴ խորհրդարանական ընտրություններին ընդառաջ նկատվել էր մարդկանց և կապիտալի ալիքաձև ներհոսք՝ պայմանավորված հետընտրական սպասումներով։ Ընտրական գործընթացների ավարտից հետո միգրացիոն և կապիտալի հոսքերի հիմնական դրդապատճառները չեզոքացվել են։ Ինչպես արդեն նշեցինք, տնտեսական աճի տեմպերն արդեն իսկ դանդաղում են, ինչը հաստատվում է նաև Կենտրոնական բանկի նախագահի՝ մամուլի ասուլիսների ժամանակ հնչեցրած դիրքորոշումներով։
Ուր է գնացել ֆինանսավորումը
Տրամաբանական կլիներ ակնկալել, որ նման ծավալի արտաքին ֆինանսական ներհոսքը կուղղվեր արտադրական հզորությունների ստեղծմանը և կձևավորեր երկարաժամկետ օտարերկրյա ուղղակի ներդրումների (ՕՈՒՆ) կայուն բազա։ Նախորդ վերլուծությամբ մենք գրել ենք, որ այս կապիտալն արտադրական ՕՈՒՆ չի դառնում։ Ուղղակի ներդրումները բոլոր տարիներին մնում են 1 մլրդ դոլարի շեմից ցածր մակարդակում, մինչդեռ առևտրային տրանսֆերտները հասել են 4.6 մլրդ դոլարի։ Փոխարենը՝ կապիտալը շրջանառվում է ինստիտուցիոնալ շղթայով։ Բանկային հաշիվներից դեպի մակրոտնտեսական աճ տանող շղթան բաղկացած է չորս ինստիտուցիոնալ փուլերից։ Նախ ստացվում է ֆինանսական միջոցների ներհոսք, ինչն ընդլայնում է ֆինանսական հատվածը։ Այնուհետև գոյացած ռեսուրսների հիմնական մասը ներդրվում է շինարարության ոլորտում։ Դրան հաջորդում է անշարժ գույքի շուկայի ակտիվացումը, ապա՝ ներքին ծառայությունների ոլորտի ընդլայնումը։ Սա ոչ թե իրական տնտեսության մնայուն աճ է, այլ ունի ֆինանսական սպեկուլյատիվ բնույթ։
Երկրորդ եռամսյակի ցուցանիշները հստակորեն արտացոլում են այս շղթայի գործունեությունը։ Երկրորդ եռամսյակի 6.7% աճի 3.3 տոկոսային կետը (այսինքն կեսը) հենց այս շղթայի արդյունքն է, որը սնուցվում է դրսից (հիմնականում Ռուսաստանից) եկող ֆինանսական հոսքերով։ Միայն ֆինանսական հատվածն ապահովել է աճի 2.2 տոկոսային կետը, իսկ շինարարությունը՝ 1.1 կետը։ Գյուղատնտեսությունը, որն էապես կախված է ռուսական շուկայից, եղել է միակ խոշոր ճյուղը, որտեղ գրանցվել է անկում (15.3%-ով)՝ ընդհանուր տնտեսական աճը նվազեցնելով մեկ տոկոսային կետով։ Անհրաժեշտ է հաշվի առնել շինարարության և ֆինանսական համակարգի աճի կառուցվածքը։ Հայաստանում որպես առաջնային ներդրումային ուղղություն դիտարկվում է շինարարությունը. կապիտալը ներդրվում է, ուղղվում ծառայությունների ոլորտ, բացվում են նոր հաստատություններ, ինչն ամբողջությամբ հաշվառվում է իբրև տնտեսական աճ։ Թեև դա փաստացի աճ է, սակայն մեծամասամբ ձևավորվում է տարանցիկ արտաքին կապիտալի հաշվին, որի ներհոսքը նույնքան հեշտությամբ կարող է վերածվել արտահոսքի։
Բանկային վարկավորումը նույնպես ուղղվում է այս ոլորտները։ 2025 թվականին սպառողական վարկավորման ծավալներն աճել են 27.5%-ով [6], ընդ որում՝ ամենաբարձր աճը նկատվել է հենց շինարարության վարկավորման հատվածում։ Վերջինս աճել է 30.2%-ով, և ԿԲ նախագահն անձամբ զգուշացրել է, որ այս միտումը կարող է հանգեցնել ավելցուկային առաջարկի և վարկային կորուստների ռիսկերի մեծացման [6]։ Նույն պատկերն արտացոլվում է նաև շինարարության ծավալներում, որոնք 2026 թվականի առաջին ինն ամիսներին աճել են 24.9%-ով [2]։ Փաստացիորեն, ներհոսող ֆինանսական միջոցները կուտակվում են ֆինանսների, շինարարության և անշարժ գույքի ոլորտներում՝ շրջանցելով արտահանելի ապրանքների հատվածը։
Կայունացման բարձիկը
Արտաքին ֆինանսական հոսքերից մեծ կախվածություն ունեցող տնտեսությունը պետք է ձևավորի համապատասխան անվտանգության բարձիկ՝ հոսքերի հնարավոր դադարեցման ռիսկերը մեղմելու նպատակով։ Տնտեսական դրսևորումների տեսանկյունից գործընթացը համադրելի է տնային տնտեսության հետ. երբ արտաքին ֆինանսավորման (օրինակ՝ տրանսֆերտների) հաշվին ապահովվում են կոմունալ ծախսերը, ներքին կարգավորման գործիքների կիրառման անհրաժեշտություն չի առաջանում։ Երբ արտաքին ֆինանսավորման ծավալները նվազում են, և ծախսերի բեռն ամբողջությամբ տեղափոխվում է ներքին ռեսուրսների վրա, անհրաժեշտություն է առաջանում ծախսել սեփական խնայողությունները և կրճատել ծախսերը։ Այս մեխանիզմը աշխատող է, սակայն դրա ազդեցությունն ուղղակիորեն զգացվում է տնտեսության բոլոր մասնակիցների կողմից։ Ընթացիկ հաշվի 2.5 մլրդ դոլարի ճեղքվածքն արդեն իսկ վկայում է կառուցվածքային խոցելիության մասին՝ արտաքին հոսքերի դադարեցման պարագայում։
Հնարավոր արտահոսքը կլանելու Կենտրոնական բանկի գործիքակազմն էապես կախված է զուտ ներքին ակտիվների ծավալից, որոնք գործում են որպես ստերիլիզացման բուֆեր։ Եթե 2025 թվականի հունվարին այդ բուֆերը կազմում էր 649 մլրդ դրամ, ապա 2026 թվականի գարնան դրությամբ դրա շուրջ երկու երրորդն արդեն սպառվել էր՝ նվազելով մինչև մոտ 220 մլրդ դրամ [7]։ Եթե 2026 թվականի տեմպերը պահպանվեն ևս մի քանի եռամսյակ, ապա կարգավորող բուֆերը կսպառվի, ինչի արդյունքում հետագա ներհոսքերն ուղղակիորեն կավելացնեն փողի բազան։ Այս ցուցանիշների շարժընթացին կարելի է հետևել tvyal.com/rate/stress հղումով։
Սեպտեմբերին Կենտրոնական բանկը 2022 թվականից ի վեր առաջին անգամ բարձրացրել է վերաֆինանսավորման տոկոսադրույքը՝ հասցնելով այն 6.75%-ի, իսկ նոյեմբերին կիրառվել է հերթական բարձրացումը [8]։ Նախորդող ժամանակահատվածում՝ 2022 թվականից սկսած, դրամի արժևորմամբ փաստացիորեն իրագործվել է տոկոսադրույքի զսպող գործառույթը, սակայն ԿԲ խորհուրդը փաստել է այս մեխանիզմի ներուժի սպառումը։ Տոկոսադրույքի բարձրացումը վկայում է, որ ԿԲ խորհուրդը պահանջարկի ինքնաբերաբար զսպում չի ակնկալում։
Նախադեպը. 2008 և 2009 թվականների փորձը
Հայաստանի Հանրապետության տնտեսությունն արդեն իսկ անցել է նմանատիպ փուլով։ 2008-2009 թթ. ճգնաժամին նախորդող ժամանակահատվածում տնտեսությունը հիմնված էր դրամական փոխանցումների միջոցով ֆինանսավորվող ներմուծման և ոչ արտահանելի ճյուղերի (մասնավորապես՝ շինարարության) անհամաչափ աճի վրա [9]։ Այդ գործընթացների կանգառի արդյունքում 2009 թվականին գրանցվեց ՀՆԱ-ի շուրջ 14% անկում, ընդ որում, միայն շինարարության ոլորտում նկատվեց ավելի քան 40% անկում [10]։ Նույն ժամանակահատվածի սկզբում արտերկրից դրամական փոխանցումները կրճատվել էին մոտ մեկ երրորդով [11]։ Ճգնաժամային մեխանիզմի հիմքում ընկած էր տրանսֆերտների կտրուկ աճը, որի մի քանի եռամսյակում տեղի ունեցած շրջադարձը հանգեցրեց շինարարության ոլորտի համակարգային անկմանը։ Ներկայումս շինարարությունը նույնպես կապիտալի հիմնական կլանիչն է։ Սակայն ֆինանսական ներհոսքերի ծավալներն անհամեմատ ավելի մեծ են։ Այդ ժամանակահատվածում արտաքին հոսանքներով ընդլայնված Հայաստանի տնտեսությունը չկարողացավ ապահով վայրեջք իրականացնել։ Ընթացիկ պայմաններում 14%-անոց տնտեսական անկման կրկնությունը՝ ապոկալիպտիկ սցենարը, քիչ հավանական է, սակայն շինարարության ոլորտը սնուցող ֆինանսական հոսքերի կտրուկ նվազումը դիտարկվում է որպես առաջնային մակրոտնտեսական ռիսկ։ Ներկայումս Կենտրոնական բանկն պատրաստված է ճգնաժամային սցենարներին, և սահուն վայրեջքի հավանականությունը մեծ է։
ԵԱՏՄ-ն՝ գործող խողովակներից մեկը
Անռանց կասկած, ֆինանսական ներհոսքի թռիչքաձև աճը միջազգային պատժամիջոցների անմիջական հետևանքն է։ Ռուսաստանի նկատմամբ կիրառված ֆինանսական սահմանափակումները ստիպեցին կապիտալին ուղիներ փնտրել դեպի գործող ենթակառուցվածքներ ունեցող երկրներ, որոնց թվում էր նաև Հայաստանը։ Առանց պատժամիջոցների նշված հոսքերը կլինեին աննշան, ինչը հիմնավորվել է ռուսական կապիտալի արտահոսքին վերաբերող վերլուծության մեջ և դրան հաջորդած՝ հոկտեմբերի 30-ի հրապարակման մեջ։ ԵԱՏՄ պայմանագրի առաջին հոդվածով սահմանված են չորս հիմնարար ազատություններ՝ ապրանքների, ծառայությունների, կապիտալի և աշխատուժի [12]։ Ինչպես նշվել է հոկտեմբերի 30-ի վերլուծությունում և «Բերք՝ առանց հասցեի» հոդվածում, այս չորս ազատություններից կապիտալի տեղաշարժը գործնականում չի իրագործվում։ Մյուս երեք բաղադրիչները շարունակում են ձևավորել գործող միջանցքը։ 2019 թվականի դեկտեմբերին կատարված փոփոխություններից հետո Ռուսաստանի արժութային օրենսդրությունը թույլ է տալիս ՌԴ ռեզիդենտներին առանց սահմանափակումների ֆինանսական միջոցներ ստանալ ոչ ռեզիդենտներից՝ ԵԱՏՄ անդամ երկրներում բացված բանկային հաշիվներին [13]։ Նմանատիպ կարգավորում գործում է նաև ոչ անդամ երկրների դեպքում, եթե վերջիններս Ռուսաստանի հետ իրականացնում են հարկային տեղեկատվության փոխանակում։ Հետևաբար, ԵԱՏՄ անդամակցությունը ֆինանսական միջանցքի ապահովման միակ նախապայմանը չէ։ Այդուհանդերձ, պայմանագրով ամրագրված ստատուս քվոն եղել է տնտեսական աճը խթանող առանցքային գործոն։ Քանի որ տուրբուլենտ ժամանակահատվածների հավանականությունը առկա է, որոնք կարող են հանգեցնել համակարգային տնտեսական ճգնաժամի, Հայաստանը պետք է շարունակի ապահովել հավասարակշռությունը ԵԱՏՄ-ի և Եվրամիության միջև։ Համաշխարհային ֆինանսական շուկաները անկայուն են այս պահին. ԱՄՆ-ի վերջին 2026 թվականի ընտրություններից հետո ֆինանսական շուկաներում զգալի անկում է գրանցվել, որը դեռևս չի վերականգնվել։ Անկում է նկատվել նաև ասիական և այլ շուկաներում։ Այս տեսանկյունից, ներկայումս ստեղծված հավելյալ աշխարհաքաղաքական ցնցումները չեն նպաստի հանդարտ տնտեսական վայրեջքին։
Այս համատեքստում անհրաժեշտ է ընդգծել, որ արտաքին քաղաքական վեկտորի ցանկացած կտրուկ փոփոխություն պարունակում է մակրոտնտեսական լրջագույն ռիսկեր։ Բրյուսելի կամ Մոսկվայի ուղղությամբ կտրուկ շեղումը կխաթարի այն հավասարակշռությունը, որի հիման վրա գործում է ֆինանսական միջանցքը։ Հայաստանի Հանրապետությունը մշտապես նպատակադրվել է հավասարակշռված քաղաքականության իրագործմանը՝ պահպանելով գործընկերային հարաբերություններ և՛ ԵԱՏՄ պետությունների, և՛ Եվրամիության հետ։ Հայաստանի Հանրապետության համար առաջնային է «և՛-և՛» հայեցակարգի շրջանակներում սեփական անաչառ դիրքորոշման պահպանումը։ Հենց այս մոտեցումն է հնարավորություն ընձեռում Հայաստանին՝ միջազգային ֆինանսական կայուն համակարգի պայմաններում, ստանձնել միջնորդ օղակի դեր ԵԱՏՄ անդամ Ռուսաստանի և արտաքին աշխարհի միջև։ ԵՄ-ի կամ Մոսկվայի ուղղությամբ միակողմանի շեղումը կհանգեցնի ձևավորված ռազմավարական հավասարակշռության խաթարմանը։
Համակարգային հավասարակշռության մյուս առանցքային բաղադրիչը վստահությունն է։ Թղթակից բանկերը պահպանում են այդ հաշիվների ակտիվությունը միայն այնքան ժամանակ, քանի դեռ վստահում են ներքին վերահսկողության (քոմփլայենսի) գործընթացներին։ Հանգույցի կենսունակությունը երաշխավորվում է բացառապես երկկողմանի վստահության առկայությամբ՝ պետք է գնահատել այդ վստահությունը։
Միևնույն ժամանակ մասամբ կիսում եմ այն դիրքորոշումը, ըստ որի՝ բանկերը տրամադրում են սահմանափակ վարկավորում, իսկ տնտեսության մեջ ներդրումների ծավալն անբավարար է։ Պե՞տք է արդյոք Հայաստանին նման մոդելը. դա առանձին և կարևոր թեմա է։ Սակայն պետք չէ և կորուստը ցավազուրկ կլինի տարբեր պնդումներ են։
Թեմային առնչվող նախորդ հրապարակումները. «Ոչ թե գազը, այլ բանկային համակարգը», «Երկու տնտեսություն և մեկ միջին ցուցանիշ», «Աճի ալիքը կանգնեց» և «Էժան փողերի դարաշրջանի ավարտը»։
* Տվյալների պարզաբանում. Ըստ երկրների ֆիզիկական անձանց փոխանցումների աղբյուրը ՀՀ Կենտրոնական բանկն է («Ֆիզիկական անձանց դրամական փոխանցումներն ըստ երկրների» վիճակագրական տեղեկագիր, ամսական, հազար ԱՄՆ դոլարով)։ Առևտրային տրանսֆերտները հաշվարկվել են յուրաքանչյուր հունվար-սեպտեմբեր ժամանակահատվածի համար՝ ընդհանուր ծավալից հանելով ոչ առևտրային մասը (դասական տրանսֆերտները)։ 2026 թվականի ապրիլ-հունիս ամիսների տվյալները ՀՀ ԿԲ կողմից նշված են որպես վերանայված, ինչի արդյունքում հունվար-հուլիս ժամանակահատվածի ընդհանուր ծավալը 4.47 մլրդ դոլարից նվազել է 4.36 մլրդ դոլարի։ 2026 թվականի սեպտեմբերի ցուցանիշները նախնական են և կարող են փոփոխվել։ Տասներկուամսյա ցուցանիշները սահող գումարներ են։ Հայաստանից կրկին արտահոսող մասնաբաժինը հաշվարկվել է որպես միևնույն հունվար-սեպտեմբեր ժամանակահատվածում արտահոսքի և ներհոսքի հարաբերակցություն։ Առևտրային ներհոսքերի տարեվերջյան կանխատեսումն ստացվում է հունվար-սեպտեմբեր ժամանակահատվածի ցուցանիշը բաժանելով 2023-2025 թվականների տարեկան ընդհանուր ծավալում այդ ամիսների ունեցած մասնաբաժնի վրա (67-74%), ինչը կազմում է 6.2-6.9 մլրդ դոլար։
Աղասի Թավադյան,